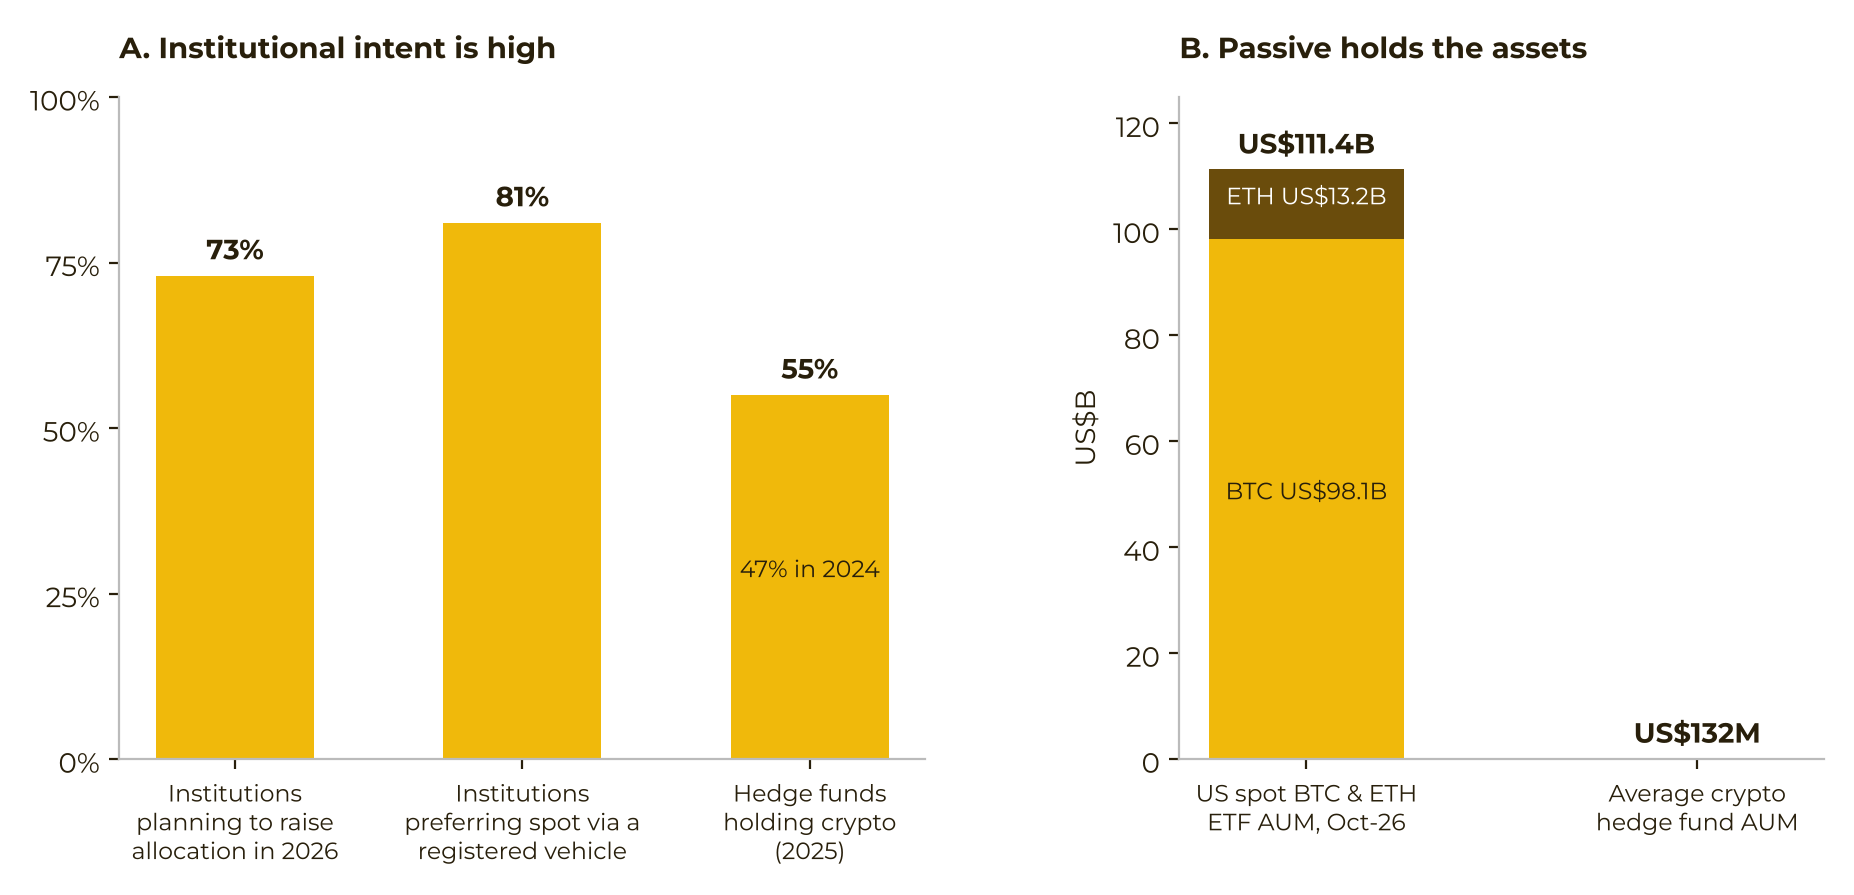
截至2026年10月底,美国比特币与以太坊现货ETF的资产规模合计约1110亿美元;同期,加密对冲基金的平均资产管理规模为1.32亿美元,91%的基金规模不足10亿美元。Binance Research在2026年11月11日刊载的报告中认为,这种差距不仅涉及投资需求,还与主动基金经理的发现、业绩验证和机构配置渠道有关。这是报告基于当时资料提出的解释,并非对所有基金的统一结论。
资金集中在哪些策略?
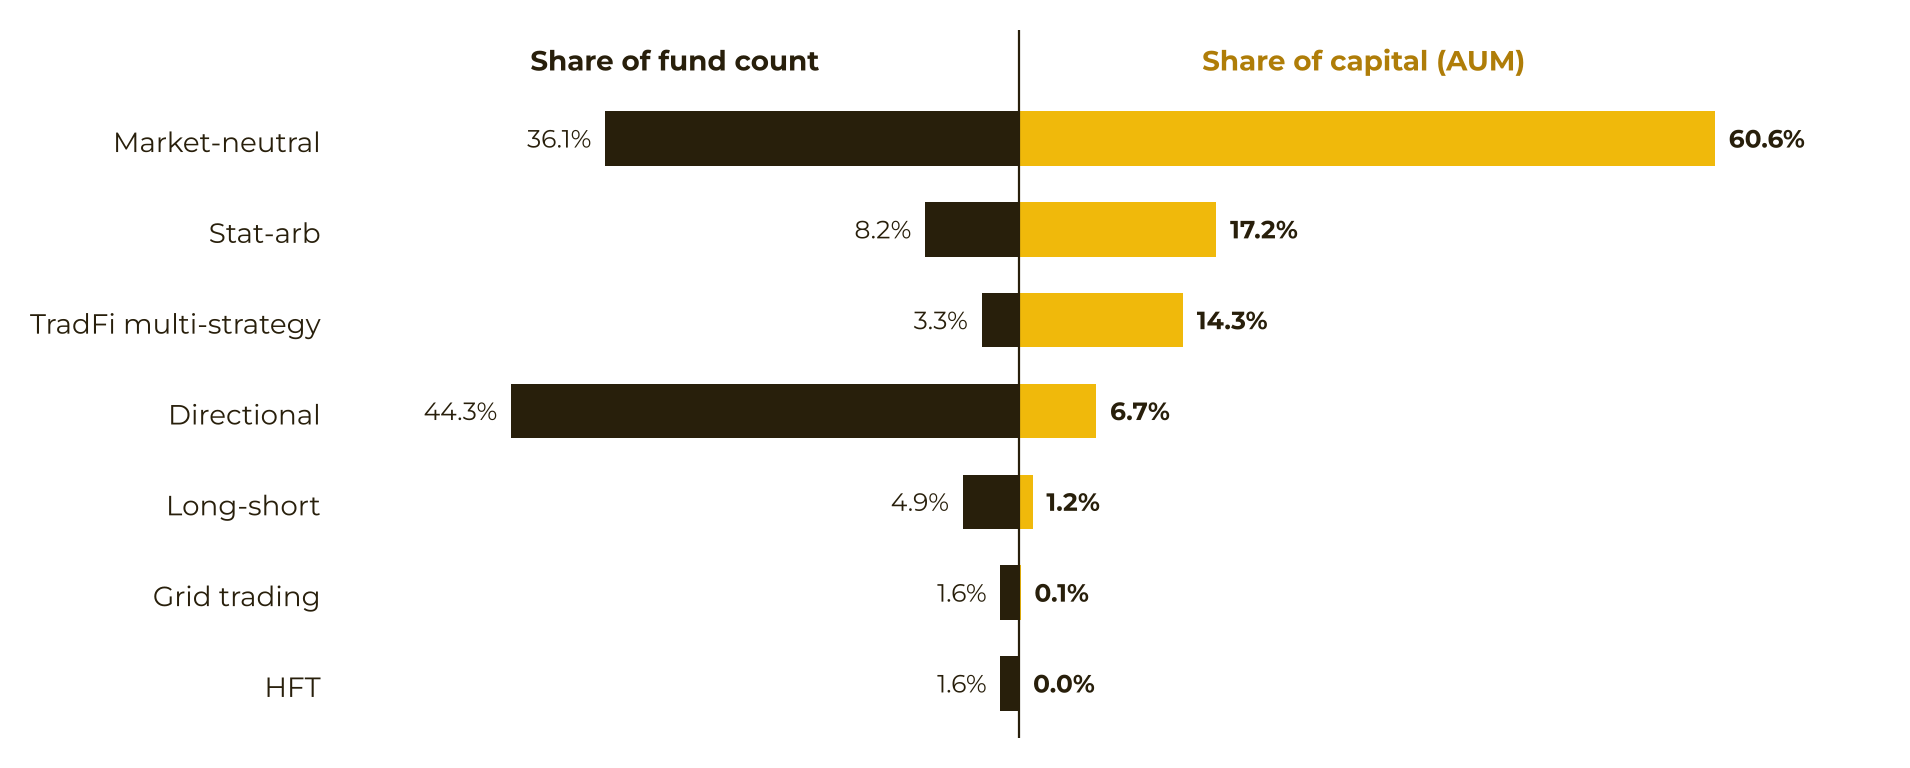
报告使用币安旗下基金发现与配置平台Capital Connect截至2026年10月31日的数据。平台上,方向性策略占基金数量的44.3%,却只占资产管理规模的6.7%;市场中性、统计套利及传统金融风格多策略合计占资产管理规模的92.1%。中性策略的平均单笔投资额约为方向性策略的11倍。
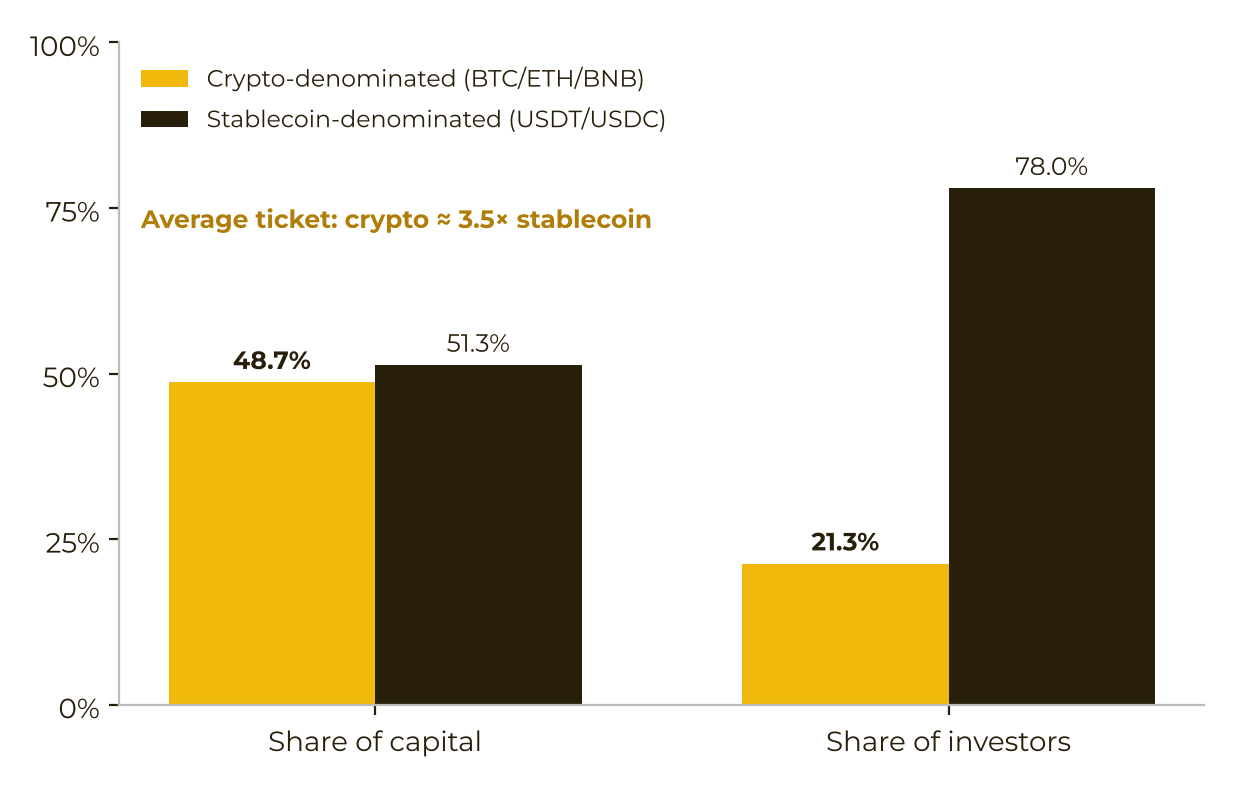
计价方式也呈现差异:以BTC、ETH或BNB计价的基金持有平台48.7%的资金,吸引约五分之一的投资者,平均单笔投资额约为稳定币计价基金的3.5倍。报告称,10月这类基金的币本位持仓保持稳定,以美元计算的资产管理规模回落主要随BTC价格波动。
这些数字反映的是Capital Connect平台内的配置结构,不能直接推算为整个加密基金市场的资金分布。
10月收益与成立以来收益须分开看
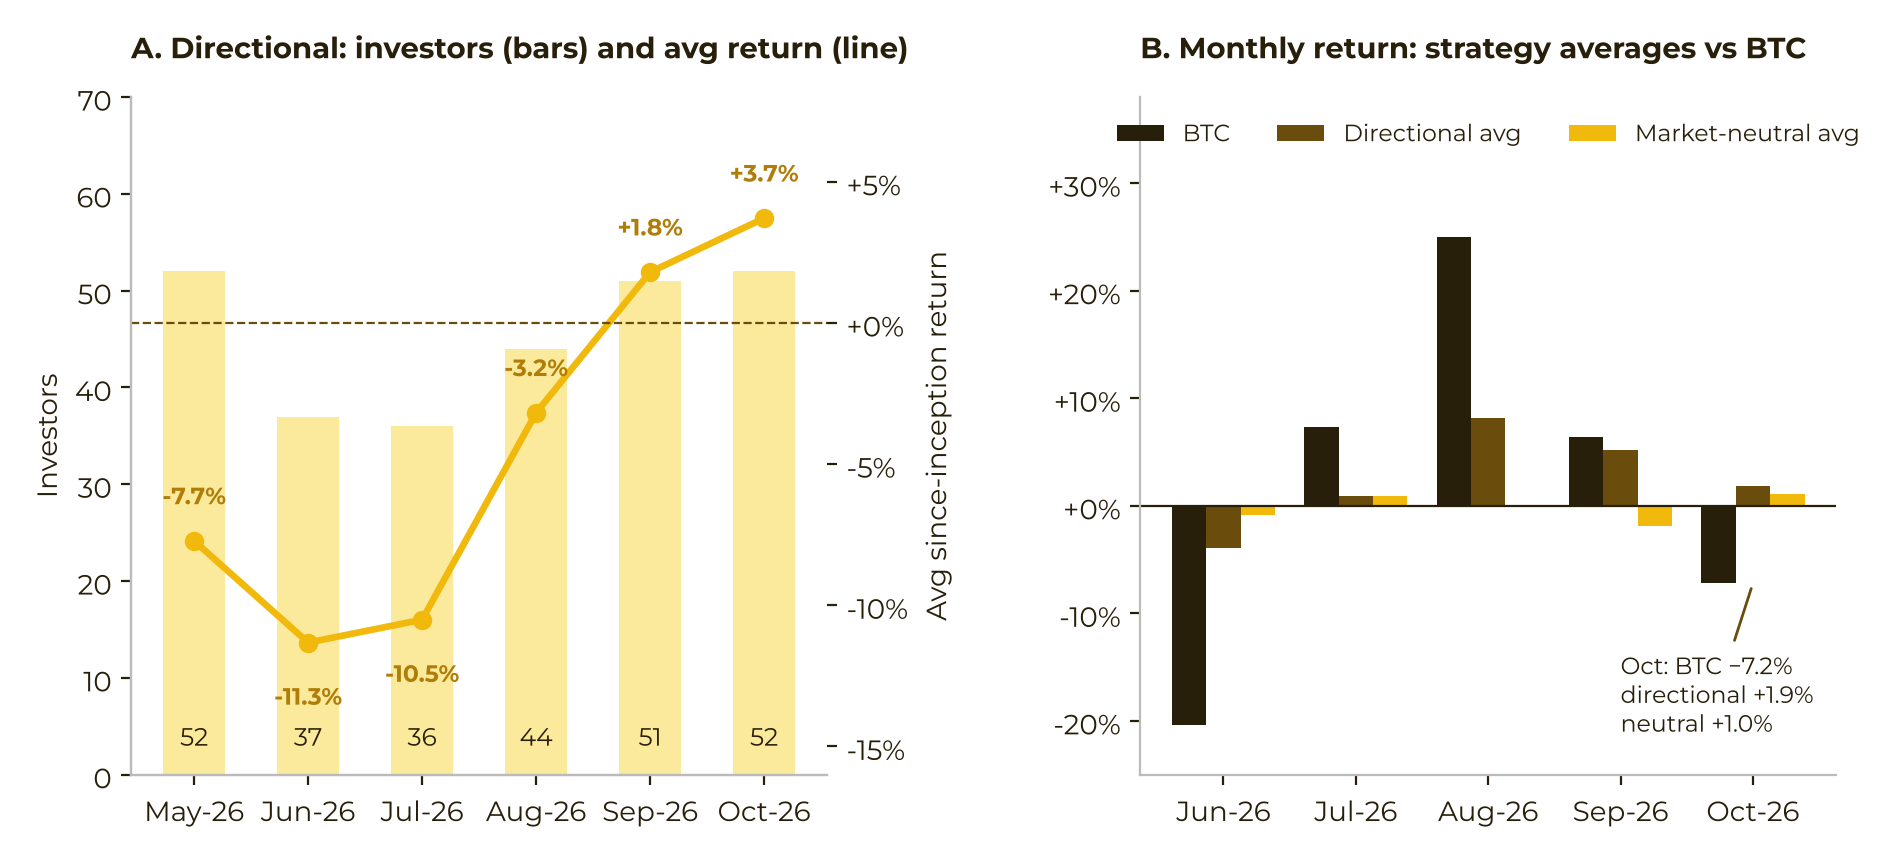
2026年10月,BTC下跌7.2%;平台方向性基金当月平均收益为正1.9%,市场中性基金为正1.0%。方向性策略的投资者人数从7月低点36人回升至10月的52人,恢复到5月水平。
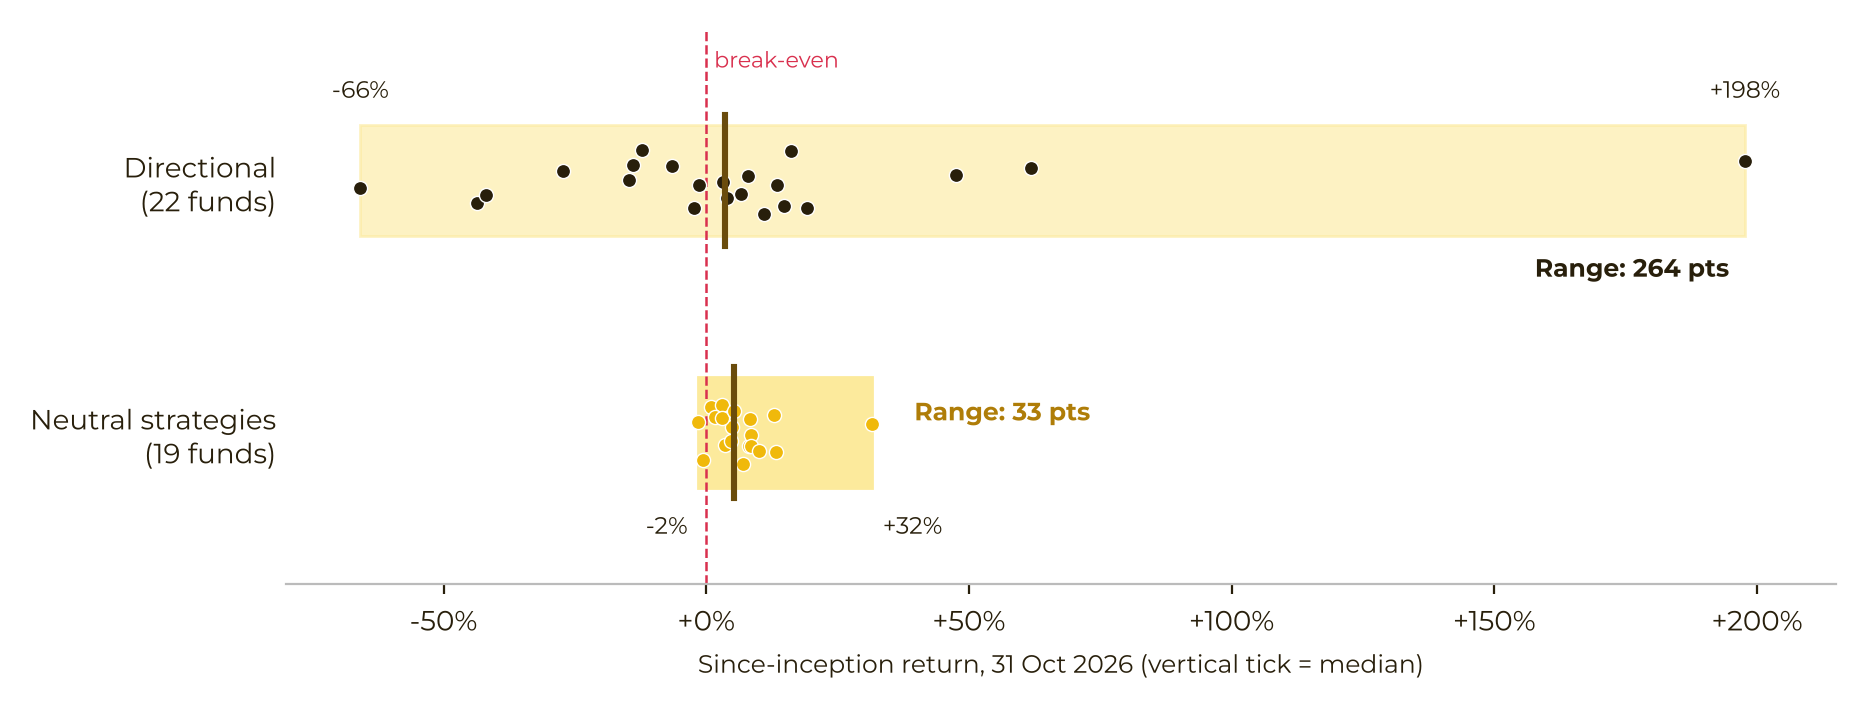
另一组数据衡量的是基金成立以来的收益,并非10月单月表现。按截至2026年10月31日的成立以来收益统计,仅55%的方向性基金录得正收益,其最高与最低收益之间的差距约为中性策略的8倍;方向性基金收益中位数约为正4%,排名前四分之一的基金平均收益为正69%。报告指出,这类策略既可能产生较高收益,基金之间的结果差异也更大。
访谈显示的配置门槛
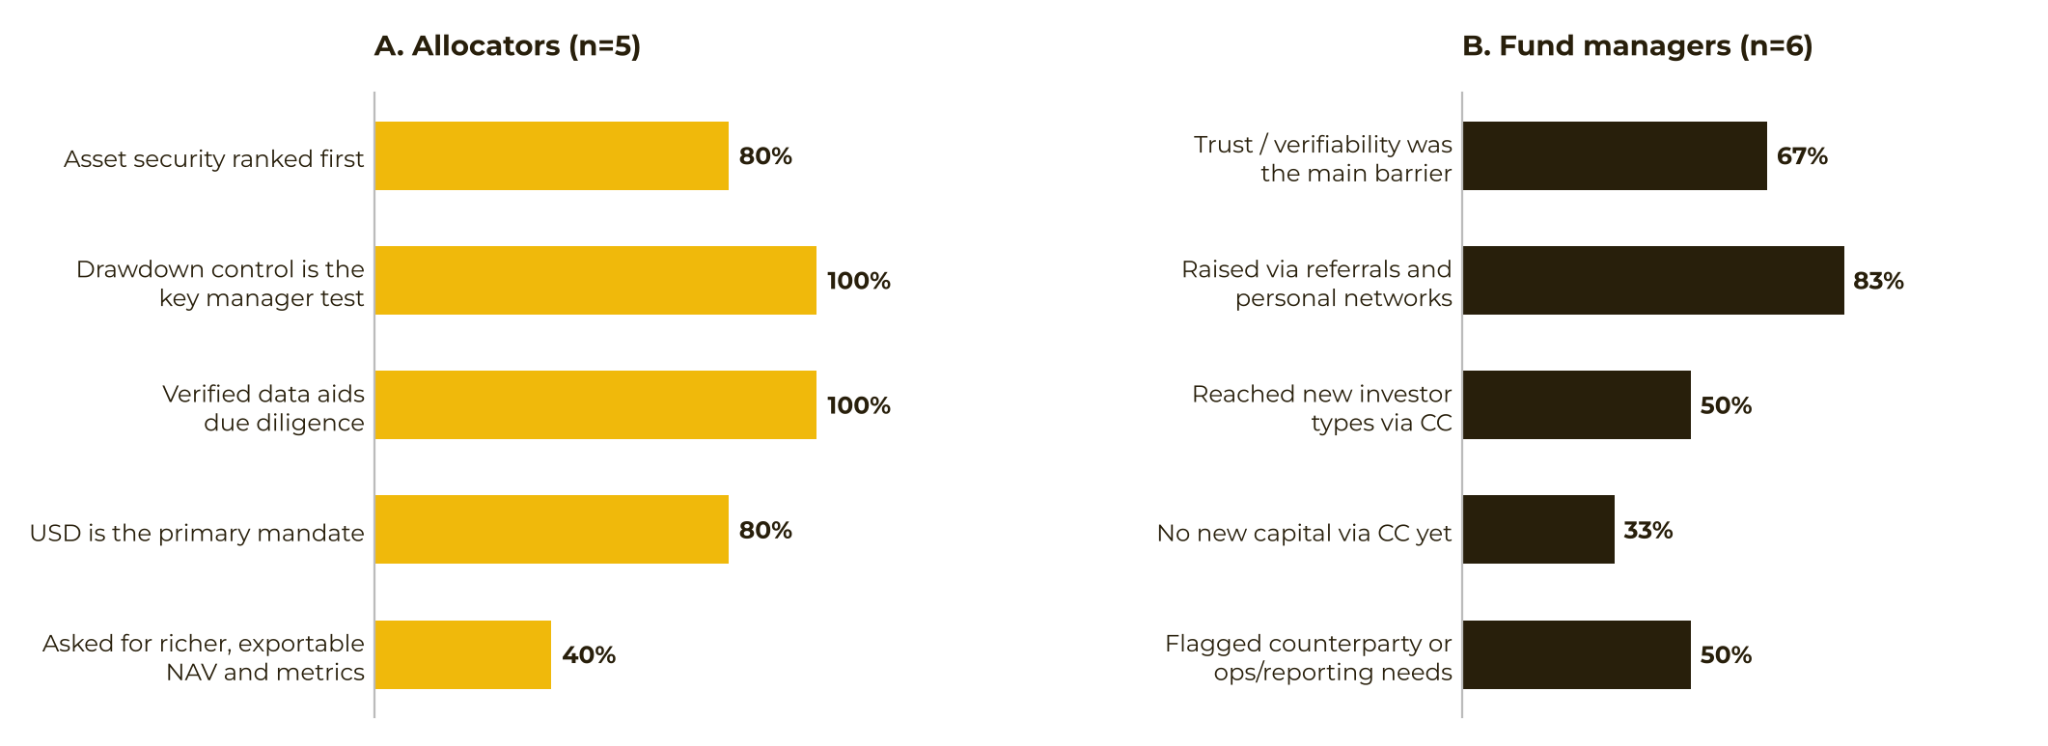
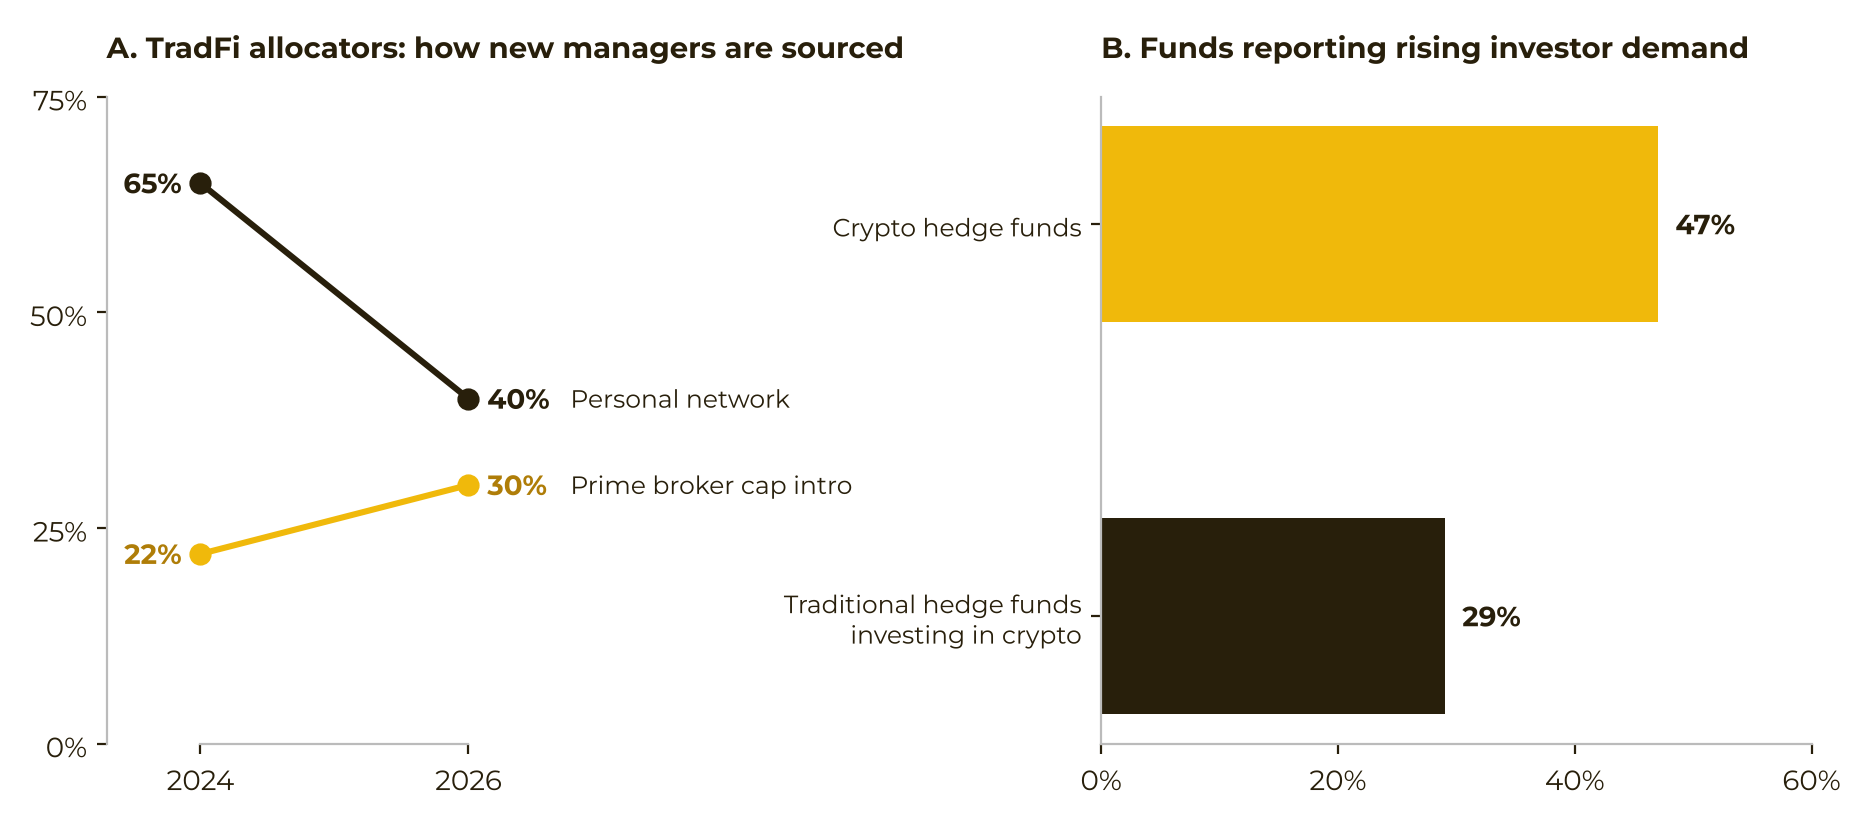
报告还访谈了Capital Connect平台上的5名资金配置方和6名基金管理人,访谈时间为2026年10月29日至11月1日。配置方中,80%将资产安全列为首要考虑;受访配置方均表示,经过验证的交易所内部数据有助于尽职调查。基金管理人则提到,历史业绩难以交叉验证,以及KYC、反洗钱和交易对手方合规审查,会拖慢募资。
访谈为理解平台数据提供了背景,但样本较小,不宜将受访者看法推广至所有机构。报告关于主动管理基础设施不足的判断,也应与其使用的平台数据及访谈范围一并看待。